Trả lời nhanh: Tự động hoá kế toán là dùng phần mềm, kết nối API, robot phần mềm (RPA), OCR hoặc AI để tự thực hiện các bước kế toán có quy tắc rõ: nhận chứng từ, trích dữ liệu, đối chiếu, hạch toán, lập báo cáo. Kế toán viên chuyển sang xử lý ngoại lệ và chịu trách nhiệm số liệu.
Điểm chính
- Tự động hoá kế toán không đồng nghĩa với việc có phần mềm kế toán: nó là việc chuyển các bước nhập, đối chiếu, hạch toán sang chạy theo quy tắc.
- Có 4 lớp công nghệ: tính năng sẵn trong phần mềm, kết nối API, RPA và OCR/AI. Cách chọn phụ thuộc vào chứng từ có cấu trúc hay không và phần mềm có API hay không.
- Phần dễ tự động hoá nhất là đối chiếu sao kê, bút toán định kỳ, khấu hao, nhập hoá đơn; phần phán đoán như xử lý giao dịch bất thường vẫn cần người.
- Khung pháp lý đã đổi: Thông tư 99/2025/TT-BTC thay Thông tư 200 từ 01/01/2026, Nghị định 254/2026/NĐ-CP thay Nghị định 123/2020 từ 01/7/2026.
Mục lục
- Tự động hoá kế toán là gì và không phải là gì?
- Một chứng từ đi qua hệ thống tự động hoá như thế nào?
- Bốn lớp công nghệ nào tạo nên tự động hoá kế toán?
- Chọn lớp công nghệ nào cho hệ thống của bạn?
- Ví dụ nghiệp vụ nào tự động hoá được, nghiệp vụ nào chưa?
- Khung pháp lý Việt Nam ảnh hưởng thế nào đến tự động hoá kế toán?
- Lợi ích và hạn chế thực tế
- Tự động hoá kế toán khác gì phần mềm kế toán, ERP và kế toán AI?
- Khi nào nên và chưa nên tự động hoá kế toán?
- Bắt đầu từ đâu để có kết quả kiểm chứng được?
- Câu hỏi thường gặp
Tự động hoá kế toán là gì và không phải là gì?
Tự động hoá kế toán (accounting automation) là việc để hệ thống tự thực hiện những bước công việc kế toán mà quy tắc đã được viết ra được. Ví dụ: hoá đơn đầu vào có mã số thuế người bán nằm trong danh mục thì tự gợi ý tài khoản chi phí; dòng sao kê khớp số tiền và nội dung với một khoản phải thu thì tự gạch nợ; ngày cuối tháng tự sinh bút toán phân bổ chi phí trả trước. Mỗi bước có đầu vào, quy tắc và đầu ra kiểm chứng được.
Có ba hiểu lầm hay gặp:
- Có phần mềm kế toán là đã tự động hoá. Chưa chắc. Nếu kế toán vẫn tải sao kê về, lọc bằng Excel rồi gõ lại từng bút toán, phần mềm chỉ đóng vai trò sổ cái. Tự động hoá bắt đầu khi dữ liệu đi từ nguồn vào sổ mà không có bước gõ lại.
- Tự động hoá là bỏ kế toán. Hệ thống chỉ xử lý được phần có quy tắc. Việc chọn chính sách kế toán, ước tính dự phòng, giải thích chênh lệch với kiểm toán hay cơ quan thuế vẫn là việc của người.
- Tự động hoá là phải dùng AI. Phần lớn lợi ích đến từ quy tắc cố định và kết nối dữ liệu. AI chỉ cần khi đầu vào không có cấu trúc, như ảnh chụp hoá đơn hoặc diễn giải tự do trên sao kê.
Về phạm vi, khái niệm này nằm trong nhóm lớn hơn là tự động hoá quy trình, áp dụng riêng cho chu trình kế toán: mua hàng – phải trả, bán hàng – phải thu, tiền, tài sản cố định, kho, lương, thuế và khoá sổ lập báo cáo.
Một chứng từ đi qua hệ thống tự động hoá như thế nào?
Dù công nghệ khác nhau, luồng xử lý thường có năm chặng. Điểm khác biệt so với làm tay là mỗi chặng ghi lại kết quả để có thể truy ngược, và chỉ những dòng không qua được chặng đối chiếu mới đến tay kế toán.
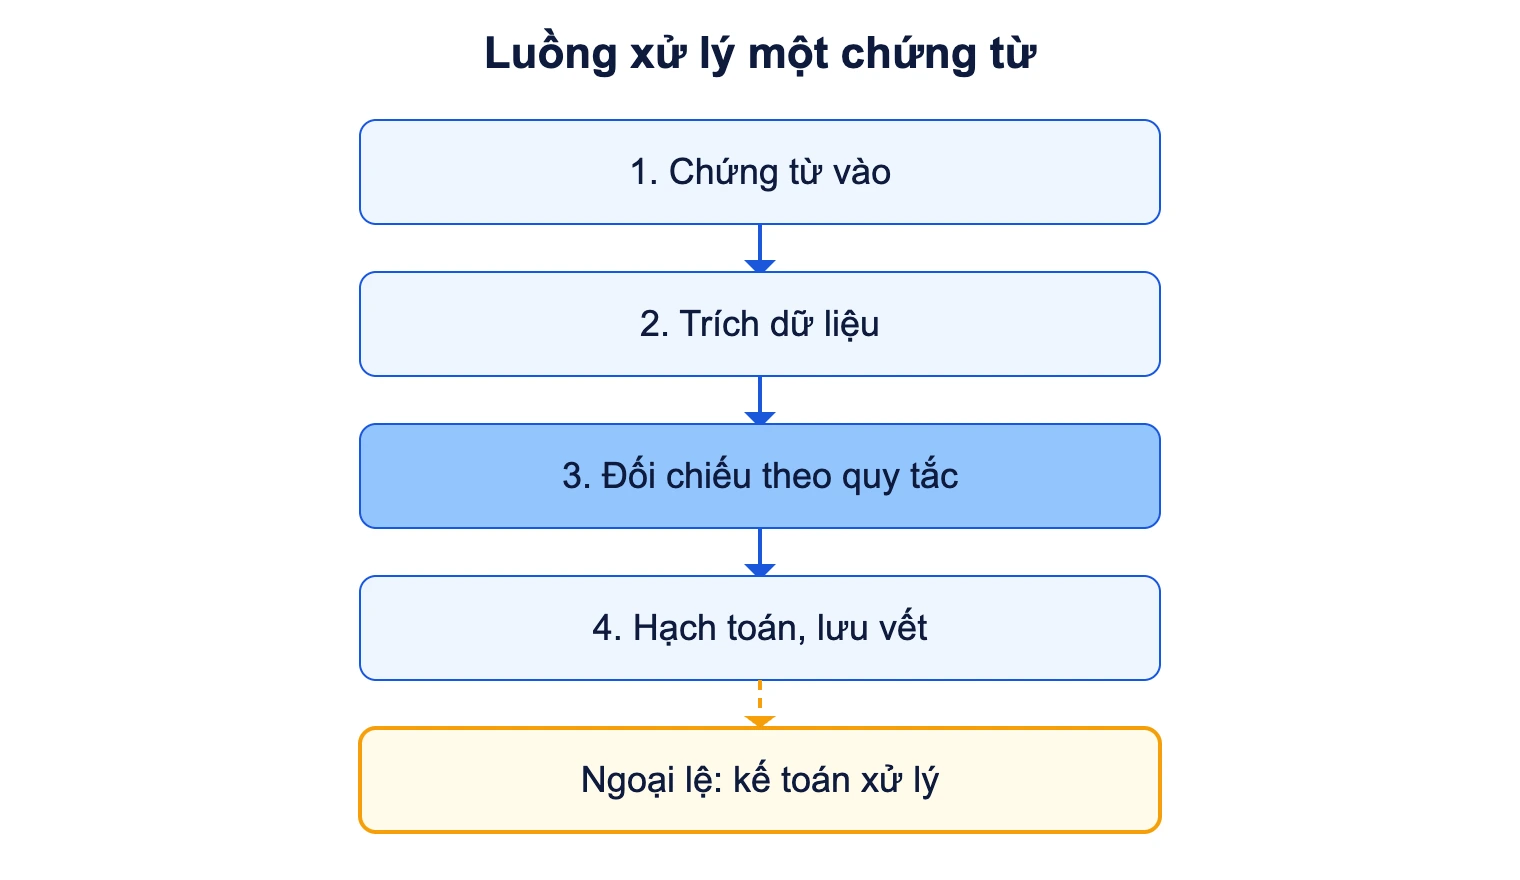
Lấy chặng 3 làm ví dụ. Với hoá đơn mua hàng, quy tắc đối chiếu ba bên (three-way match) so khớp đơn đặt hàng, phiếu nhập kho và hoá đơn về mã hàng, số lượng, đơn giá. Hệ thống thường cho một ngưỡng sai lệch, ví dụ cho phép lệch đơn giá trong một biên nhỏ do doanh nghiệp tự đặt. Hoá đơn trong biên thì hạch toán, ngoài biên thì vào hàng đợi cho kế toán phải trả. Ngưỡng này là quyết định quản lý của doanh nghiệp, không phải thông số mặc định của công cụ.
Bốn lớp công nghệ nào tạo nên tự động hoá kế toán?
Bài top Google thường gộp “phần mềm, RPA, AI” thành một danh sách. Thực tế mỗi lớp giải một bài toán khác và có điều kiện riêng.
| Lớp | Cách làm | Điều kiện cần | Ví dụ nghiệp vụ |
|---|---|---|---|
| 1. Tính năng sẵn trong phần mềm | Bút toán định kỳ, mẫu hạch toán, khấu hao tự tính, phân bổ chi phí | Cấu hình đúng danh mục, tài khoản, thời gian sử dụng | Tự sinh bút toán khấu hao cuối tháng từ thẻ tài sản |
| 2. Kết nối dữ liệu (API, tệp chuẩn) | Hệ thống này đẩy dữ liệu có cấu trúc sang hệ thống kia | Bên cung cấp mở API hoặc xuất tệp chuẩn (XML, CSV) | Hoá đơn điện tử đầu vào và dữ liệu POS chảy vào phần mềm kế toán |
| 3. RPA | Robot phần mềm thao tác trên giao diện như người dùng | Màn hình ổn định, quy tắc rõ, có tài khoản robot riêng | Tra cứu và tải chứng từ từ cổng của nhà cung cấp, nhập vào phần mềm cũ không có API |
| 4. OCR, xử lý tài liệu thông minh, AI | Đọc chứng từ dạng ảnh/PDF, gợi ý phân loại, phát hiện bất thường | Dữ liệu mẫu đủ nhiều, có bước người duyệt | Đọc hoá đơn giấy quét, gợi ý tài khoản chi phí từ diễn giải |
Lớp 3 là chủ đề riêng với 10 nghiệp vụ và rủi ro cụ thể trong bài ứng dụng RPA trong kế toán. Lớp 4 có hai bài chuyên biệt: OCR hoá đơn cho khâu đọc chữ và IDP cho khâu hiểu cấu trúc tài liệu. Nếu bạn phân vân RPA và AI khác nhau chỗ nào khi gắn vào kế toán, hãy đọc bài so sánh RPA và AI: RPA làm đúng kịch bản đã viết, còn AI xử lý đầu vào không đồng đều.
Chọn lớp công nghệ nào cho hệ thống của bạn?
Hai câu hỏi quyết định gần hết lựa chọn: chứng từ của bạn đến dưới dạng có cấu trúc (XML, Excel, tệp ngân hàng) hay dạng ảnh/PDF quét; và phần mềm kế toán đang dùng có API hay không. Sơ đồ dưới đây xếp bốn tình huống.
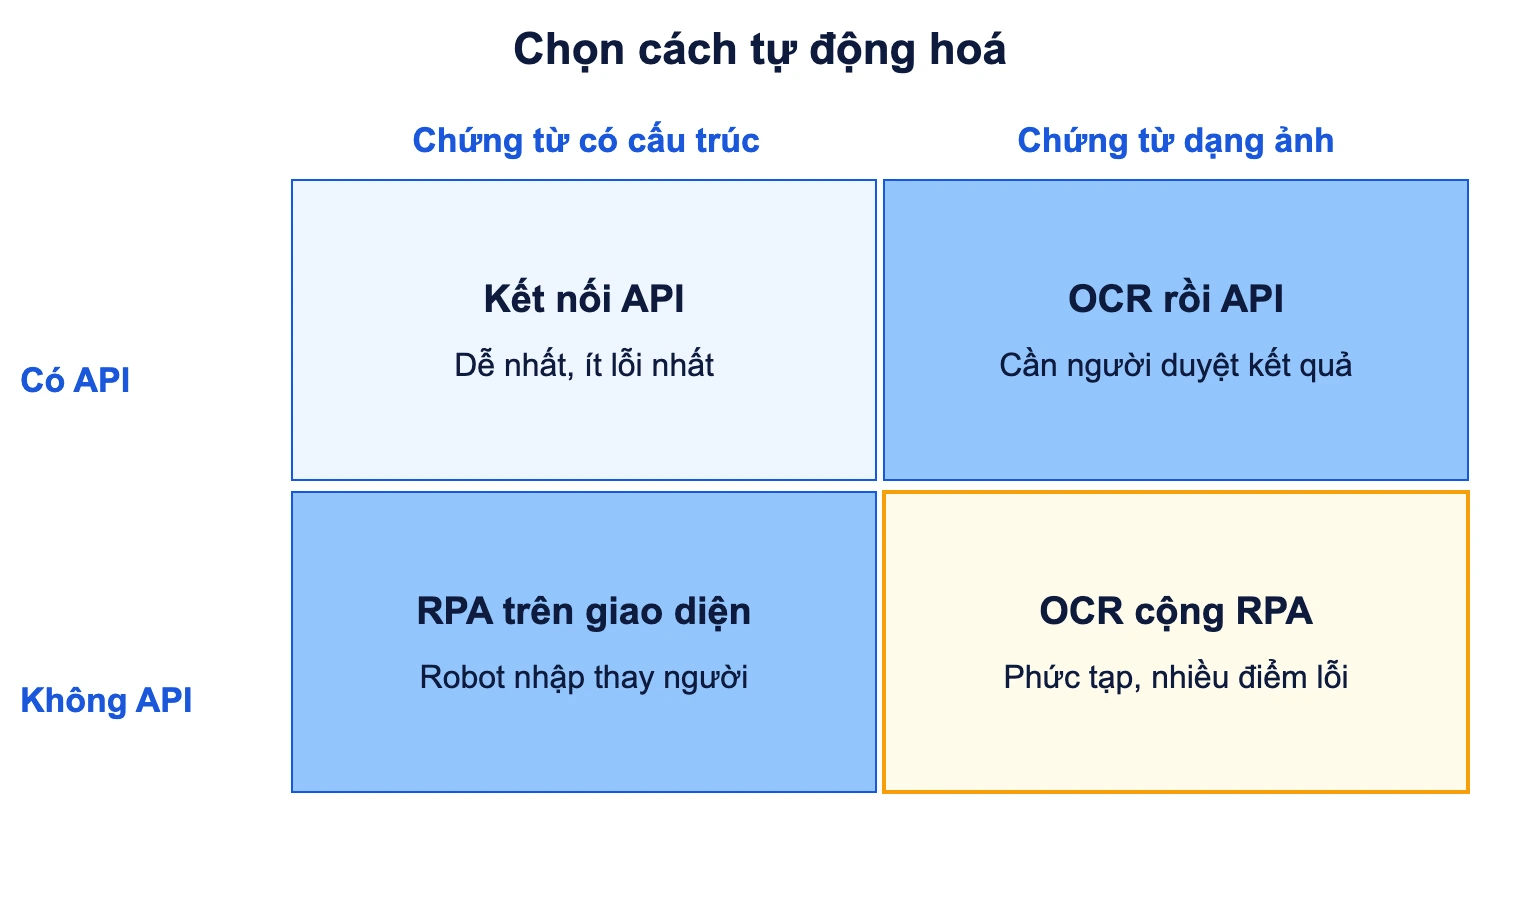
Cách đọc: nếu ô của bạn là “kết nối API”, hãy làm trước, vì không có bước nào phụ thuộc vào giao diện hay độ chính xác nhận dạng. RPA chỉ nên là lựa chọn khi phần mềm không mở cổng dữ liệu; robot gắn vào màn hình nên mỗi lần nhà cung cấp đổi giao diện, kịch bản có thể gãy. Tiêu chí chọn nghiệp vụ nào làm trước nằm ở bài quy trình nên tự động hoá bằng RPA.
Ví dụ nghiệp vụ nào tự động hoá được, nghiệp vụ nào chưa?
Các tình huống dưới đây là ví dụ minh hoạ, không phải số liệu của một doanh nghiệp cụ thể.
Đối chiếu sao kê ngân hàng
Quy tắc khớp thường gồm số tiền, ngày giao dịch trong khoảng vài ngày và mã tham chiếu trong diễn giải (số hoá đơn, mã đơn hàng). Dòng khớp một-một thì tự gạch. Dòng một khoản thu trả cho nhiều hoá đơn, hoặc khách ghi sai nội dung, chuyển vào hàng đợi. Điểm cần kiểm là tỷ lệ dòng bị khớp nhầm, không chỉ tỷ lệ dòng khớp được, vì khớp nhầm làm sai công nợ mà không báo lỗi.
Hoá đơn đầu vào
Hoá đơn điện tử có dữ liệu XML nên đọc được trực tiếp, không cần OCR. Hệ thống kiểm tra mã số thuế người bán, tổng tiền khớp với tổng các dòng, và hoá đơn đã được nhập trước đó hay chưa (kiểm trùng theo ký hiệu, số hoá đơn, mã số thuế). Phần cần người là chọn tài khoản cho hàng hoá lạ, hoặc quyết định chi phí có đủ điều kiện hợp lý hay không.
Bút toán cuối kỳ
Phân bổ chi phí trả trước, khấu hao tài sản cố định, đánh giá lại số dư ngoại tệ theo tỷ giá cuối kỳ là các bút toán lặp theo công thức, rất hợp để cấu hình thành mẫu. Ngược lại, trích lập dự phòng phải thu khó đòi dựa trên đánh giá từng khách hàng, hệ thống chỉ có thể tính nháp theo tuổi nợ rồi để kế toán trưởng quyết định.
Tổng hợp báo cáo
Báo cáo quản trị theo tháng, như doanh thu theo kênh bán hoặc công nợ theo tuổi, có thể tự cập nhật nếu dữ liệu nguồn đã sạch. Báo cáo gửi cơ quan thuế và báo cáo tài chính kiểm toán vẫn cần người rà soát trước khi ký.
Khung pháp lý Việt Nam ảnh hưởng thế nào đến tự động hoá kế toán?
Hai văn bản đáng nắm vì chúng quyết định chứng từ điện tử đi vào sổ ra sao. Thứ nhất, Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC ngày 27/10/2025 thay Thông tư 200/2014/TT-BTC; thông tư có hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Theo phân tích đăng trên một trang nghiên cứu, doanh nghiệp được dùng hoàn toàn chứng từ và sổ kế toán điện tử nếu đáp ứng yêu cầu về lưu trữ, bảo mật và khả năng truy xuất. Với hệ thống tự động, điều này nghĩa là mỗi bút toán do robot hoặc quy tắc sinh ra phải truy ngược được về chứng từ gốc và người hoặc tài khoản đã thực hiện.
Thứ hai, về hoá đơn: Chính phủ ban hành Nghị định 254/2026/NĐ-CP ngày 30/6/2026, hướng dẫn Luật Quản lý thuế số 108/2025/QH15 về hoá đơn điện tử và chứng từ điện tử. Văn bản có hiệu lực từ 01/7/2026 và Nghị định 123/2020/NĐ-CP cùng Nghị định 70/2025/NĐ-CP hết hiệu lực. Nếu kịch bản tự động của bạn còn viết theo căn cứ cũ, ví dụ trường dữ liệu hay cách xử lý hoá đơn sai sót theo Nghị định 123, hãy rà lại. Một nguồn tổng hợp cũng lưu ý thời điểm lập hoá đơn thay đổi, đòi hỏi kế toán điều chỉnh quy trình từ tháng 7/2026.
Bài này chỉ nêu khung chung, không phải tư vấn pháp lý hay thuế. Khi cấu hình quy tắc hạch toán và kiểm tra hoá đơn, hãy đối chiếu văn bản hiện hành và hỏi kế toán trưởng hoặc đơn vị tư vấn thuế của bạn.
Lợi ích và hạn chế thực tế
Lợi ích có cơ sở
- Bỏ bước gõ lại: mỗi lần dữ liệu đi qua tay người là một cơ hội sai chữ số. Kết nối trực tiếp loại bỏ nguyên nhân này ở những chỗ có thể.
- Khoá sổ nhanh và đều hơn: bút toán định kỳ và đối chiếu chạy hằng ngày, nên cuối tháng không dồn khối lượng.
- Dấu vết kiểm tra rõ hơn: hệ thống ghi lại ai hoặc cái gì hạch toán, lúc nào, theo quy tắc nào, thuận lợi khi kiểm toán nội bộ hoặc giải trình.
- Giảm tách biệt kiến thức: quy tắc được viết ra thay vì nằm trong đầu một kế toán viên lâu năm.
Chi tiết các nhóm lợi ích chung của tự động hoá bằng robot nằm ở bài lợi ích của RPA; bài này không lặp lại.
Hạn chế cần biết
- Sai có hệ thống: một quy tắc hạch toán sai tài khoản sẽ sai lặp lại trên hàng trăm chứng từ, khác với lỗi gõ nhầm lẻ tẻ của người.
- Phụ thuộc dữ liệu danh mục: mã nhà cung cấp trùng, mã hàng nhập tuỳ tiện làm quy tắc khớp thất bại.
- Chi phí bảo trì: robot gắn vào giao diện phải sửa khi phần mềm nâng cấp; chi phí này thường bị bỏ sót khi lập dự toán. Cách tính xem tại bài chi phí triển khai RPA.
- Quyền truy cập: tài khoản robot có quyền hạch toán mà không ai soát có thể phá vỡ nguyên tắc phân tách nhiệm vụ giữa người lập và người duyệt.
Tự động hoá kế toán khác gì phần mềm kế toán, ERP và kế toán AI?
| Khái niệm | Bản chất | Quan hệ với tự động hoá kế toán |
|---|---|---|
| Phần mềm kế toán | Nơi lưu sổ, tài khoản, báo cáo | Là nền; tự động hoá là cách đưa dữ liệu vào và xử lý trong đó |
| ERP | Hệ thống tích hợp mua, bán, kho, kế toán | Tự động hoá nhiều nhất khi các phân hệ chung dữ liệu, ví dụ nhập kho sinh bút toán |
| RPA kế toán | Robot thao tác giao diện | Một phương tiện, dùng khi thiếu API |
| Kế toán AI | Mô hình đọc, phân loại, gợi ý | Một phương tiện cho dữ liệu không cấu trúc; đầu ra cần người duyệt |
| Số hoá chứng từ | Chuyển giấy thành dữ liệu | Bước tiền đề cho chứng từ giấy |
Nói gọn: phần mềm kế toán là nơi chứa, tự động hoá là cách vận chuyển và xử lý, còn RPA và AI là hai loại công cụ để thực hiện.
Khi nào nên và chưa nên tự động hoá kế toán?
Nên khi
- Khối lượng chứng từ giống nhau đủ lớn, ví dụ hàng trăm dòng sao kê mỗi ngày hoặc hàng nghìn hoá đơn đầu vào mỗi tháng.
- Kế toán trưởng viết được quy tắc khớp, hạch toán và ngưỡng chấp nhận, kể cả các ngoại lệ thường gặp.
- Có nguồn dữ liệu số hoặc API từ ngân hàng, nhà cung cấp hoá đơn, hệ thống bán hàng.
Chưa nên khi
- Danh mục khách hàng, nhà cung cấp, mã hàng còn trùng và chưa dọn; tự động hoá chỉ làm sai nhanh hơn.
- Mỗi kế toán viên hạch toán cùng một loại chi phí vào tài khoản khác nhau và chưa có quy chế thống nhất.
- Nghiệp vụ phát sinh ít, mỗi trường hợp một khác, như hợp đồng xây dựng dài hạn hay hợp nhất báo cáo giữa nhiều công ty con.
- Chưa thể kiểm kết quả: lúc đó nên chạy song song với cách làm cũ một kỳ khoá sổ và so sánh số dư trước khi bỏ cách cũ.
Bắt đầu từ đâu để có kết quả kiểm chứng được?
- Lập bản đồ chu trình: vẽ luồng từ chứng từ đến sổ cái cho một chu trình, ví dụ phải trả nhà cung cấp. Có thể dùng ký hiệu BPMN nếu muốn chuẩn hoá.
- Đếm thời gian theo bước: ghi số phút gõ tay, số lần hoá đơn bị trả lại, số dòng sao kê treo qua cuối tháng.
- Chọn bước có quy tắc rõ nhất: thường là đối chiếu sao kê hoặc nhập hoá đơn XML.
- Viết quy tắc và ngưỡng ngoại lệ: đặt trước khi chạy thử, ghi rõ ai duyệt các dòng ngoại lệ.
- Chạy trên dữ liệu một kỳ cũ: so với bút toán người đã làm và ghi lại chỗ lệch.
- Quyết định: giữ nếu tỷ lệ lệch dưới ngưỡng đã viết, nếu không thì sửa quy tắc hoặc dừng.
Câu hỏi thường gặp
Tự động hoá kế toán có giống kế toán online hoặc kế toán trên đám mây không?
Không hoàn toàn. Kế toán đám mây là cách triển khai phần mềm, giúp truy cập từ xa và thường mở sẵn API. Tự động hoá là việc hệ thống tự thực hiện các bước. Phần mềm đám mây thường là nền thuận lợi cho tự động hoá, nhưng nếu kế toán vẫn nhập tay thì chưa gọi là tự động hoá.
Doanh nghiệp nhỏ có cần tự động hoá kế toán không?
Tuỳ khối lượng. Doanh nghiệp ít chứng từ có thể chỉ cần bật các tính năng sẵn trong phần mềm như bút toán định kỳ, khấu hao tự tính và nhận hoá đơn điện tử trực tiếp. RPA hay AI thường chưa cần thiết ở quy mô này.
Hệ thống tự động có thay được kế toán viên không?
Nó thay phần nhập và đối chiếu có quy tắc, chưa thay được phần phán đoán chuyên môn như chọn chính sách, ước tính, giải trình với cơ quan thuế hay kiểm toán. Người ký báo cáo vẫn chịu trách nhiệm về số liệu theo Luật Kế toán, dù số liệu do robot hay người nhập.
Nên dùng RPA hay API để đưa dữ liệu vào phần mềm kế toán?
Ưu tiên API hoặc tệp chuẩn khi có, vì ổn định hơn và ít phải sửa khi giao diện đổi. RPA phù hợp khi phần mềm không mở cổng dữ liệu hoặc cần thao tác trên cổng thông tin chỉ có giao diện web.
Thông tư 99/2025/TT-BTC có cho phép hạch toán hoàn toàn không giấy không?
Theo các phân tích về thông tư này, doanh nghiệp được dùng chứng từ và sổ điện tử khi đáp ứng yêu cầu về lưu trữ, bảo mật và truy xuất. Điều kiện cụ thể phụ thuộc loại chứng từ và hệ thống của bạn, nên hãy đối chiếu văn bản gốc hoặc hỏi đơn vị tư vấn.
Quá trình này tốn bao lâu?
Không có con số chung đáng tin cậy. Thời gian phụ thuộc vào chất lượng danh mục, số nguồn dữ liệu và việc phần mềm có API không. Bước kiểm chứng trên dữ liệu một kỳ cũ cho bạn ước lượng sát thực tế hơn các con số công bố chung.
VBPO Tech Blog cập nhật tin tức và kiến thức công nghệ cho doanh nghiệp Việt Nam. Xem thêm các bài cùng chuyên mục RPA & tự động hoá quy trình.