
Trả lời nhanh: Lưu trữ hồ sơ điện tử đúng quy định nghĩa là xác định thời hạn lưu theo từng loại hồ sơ, giữ được tính xác thực, toàn vẹn và khả năng tra cứu suốt thời hạn đó, đồng thời có bản sao lưu độc lập. Doanh nghiệp tư nhân chủ yếu chịu luật kế toán, thuế và lưu trữ tư; cơ quan nhà nước còn chịu Nghị định 113/2025/NĐ-CP.
Điểm chính
- Hai khung khác nhau: hồ sơ của cơ quan nhà nước (Luật Lưu trữ 2024 và nghị định hướng dẫn) và hồ sơ của doanh nghiệp (kế toán, thuế, lao động, hợp đồng).
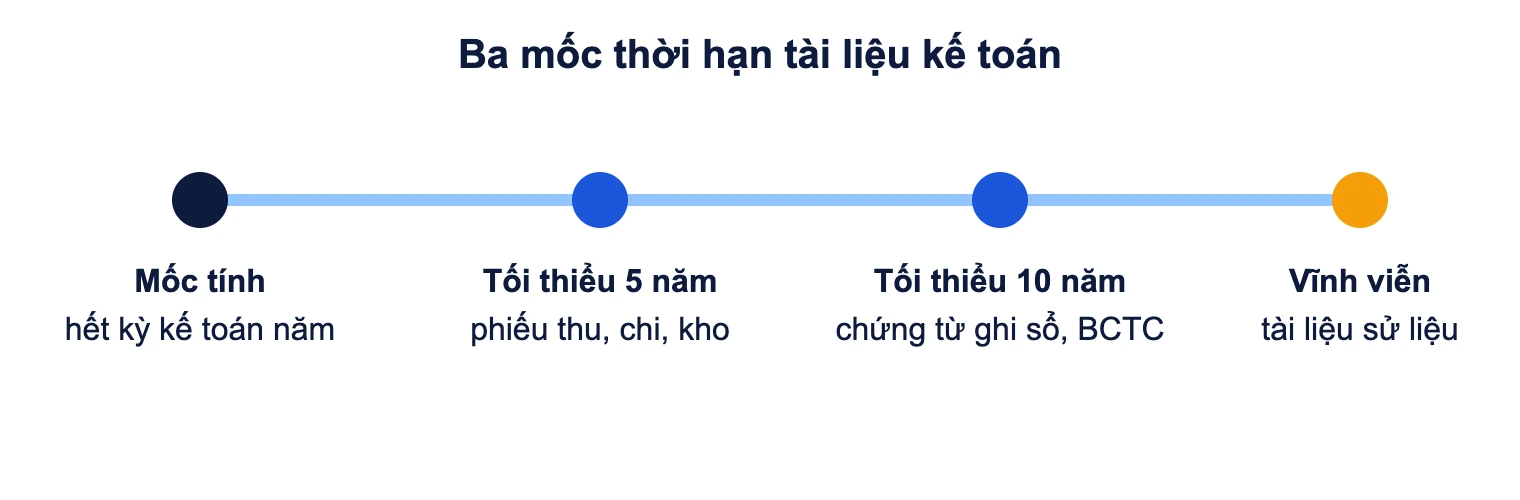
- Chứng từ kế toán có ba mốc thời hạn: tối thiểu 5 năm, tối thiểu 10 năm và vĩnh viễn.
- Một file scan chỉ dùng được khi có siêu dữ liệu, dấu vết kiểm tra và bản sao lưu ở nơi khác.
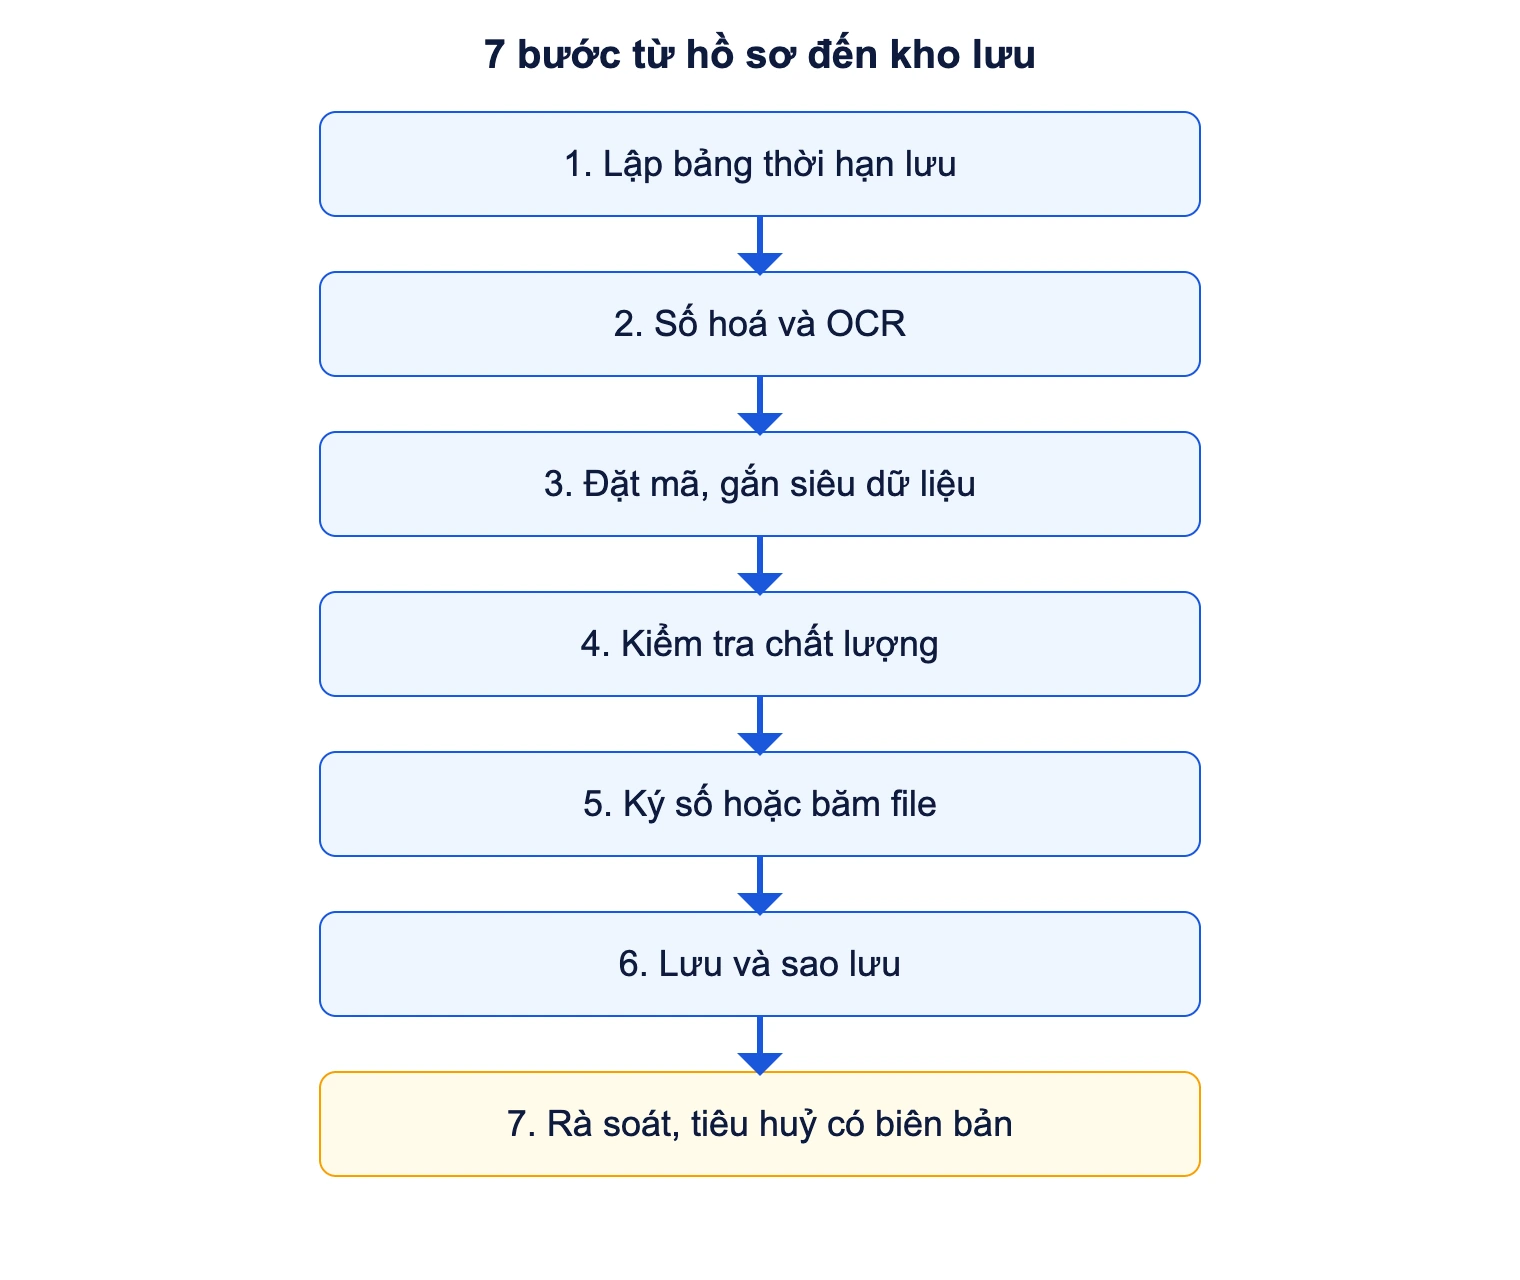
- Quy trình thực tế gồm 7 bước, từ lập bảng thời hạn đến rà soát tiêu huỷ.
Mục lục
- Quy định nào áp dụng cho hồ sơ điện tử của bạn?
- Thời hạn lưu trữ: hồ sơ nào giữ bao lâu?
- Bản scan có thay được bản giấy không?
- Quy trình 7 bước lưu trữ hồ sơ điện tử
- Siêu dữ liệu tối thiểu: nên có những trường nào?
- Kiến trúc lưu và sao lưu: một bản là chưa đủ
- Hồ sơ có dữ liệu cá nhân cần xử lý thêm gì?
- Lỗi thường gặp và cách xử lý
- Khi nào nên tự lưu trữ, khi nào thuê dịch vụ?
- Câu hỏi thường gặp
Quy định nào áp dụng cho hồ sơ điện tử của bạn?
Câu hỏi đầu tiên không phải là chọn phần mềm nào. Câu hỏi đầu tiên là hồ sơ của bạn thuộc khung pháp lý nào. Có hai khung hay bị trộn lẫn.
Khung 1: cơ quan, tổ chức nhà nước
Luật Lưu trữ số 33/2024/QH15 được Quốc hội thông qua ngày 21/6/2024. Luật có hiệu lực từ ngày 01/7/2025 và thay thế Luật Lưu trữ năm 2011. Một số trang tổng hợp ghi nhầm là thay Luật năm 2021, nên bạn cần đối chiếu kỹ khi trích dẫn. Luật có 8 chương, 65 điều. Trong số 4 chính sách lớn của luật có quản lý tài liệu lưu trữ điện tử đáp ứng yêu cầu chuyển đổi số và phát triển Chính phủ điện tử.
Văn bản hướng dẫn là Nghị định 113/2025/NĐ-CP. Nghị định ban hành ngày 03/06/2025 và có hiệu lực từ ngày 21/7/2025. Nghị định quy định chi tiết về cơ sở dữ liệu tài liệu lưu trữ, kho lưu trữ chuyên dụng và lưu trữ dự phòng.
Khung 2: doanh nghiệp và tổ chức tư nhân
Phần lớn hồ sơ doanh nghiệp không phải “tài liệu lưu trữ lịch sử”. Đó là chứng từ kế toán, hoá đơn, hợp đồng, hồ sơ nhân sự, hồ sơ pháp lý. Thời hạn lưu của chúng nằm ở các luật chuyên ngành, trước hết là pháp luật kế toán và thuế. Luật Lưu trữ 2024 có thêm khái niệm lưu trữ tư, nên doanh nghiệp có tài liệu giá trị lâu dài cần theo dõi. Nghị định 113/2025/NĐ-CP còn có phần về điều kiện kinh doanh dịch vụ lưu trữ, liên quan khi bạn thuê bên ngoài giữ hồ sơ.
Bài này là kiến thức tham khảo, không phải tư vấn pháp lý cho từng doanh nghiệp. Trước khi huỷ bản giấy hoặc tiêu huỷ hồ sơ, hãy xác nhận với kế toán trưởng hoặc luật sư của bạn.
Thời hạn lưu trữ: hồ sơ nào giữ bao lâu?
Thời hạn lưu là căn cứ để gắn nhãn cho mọi file ngay khi nhập kho. Với tài liệu kế toán, Nghị định 174/2016/NĐ-CP chia ba nhóm. Bộ Tài chính vẫn viện dẫn nghị định này khi giải đáp: tối thiểu 05 năm, tối thiểu 10 năm và vĩnh viễn. Nghị định có hiệu lực từ 01/01/2017. Luật Kế toán 2015 đã được thay bằng Luật Kế toán 2024 (hiệu lực từ 01/01/2025). Bạn nên kiểm tra với kế toán xem văn bản hướng dẫn mới có điều chỉnh thời hạn không.
| Nhóm hồ sơ | Ví dụ | Thời hạn tối thiểu | Mốc bắt đầu tính |
|---|---|---|---|
| Chứng từ không trực tiếp ghi sổ | Phiếu thu, phiếu chi, phiếu nhập, phiếu xuất kho | 5 năm | Kết thúc kỳ kế toán năm |
| Chứng từ ghi sổ, báo cáo | Sổ chi tiết, sổ tổng hợp, báo cáo tài chính, báo cáo quyết toán | 10 năm | Kết thúc kỳ kế toán năm |
| Tài liệu liên quan thanh tra, kiểm toán | Hồ sơ làm việc với cơ quan có thẩm quyền | 10 năm | Từ khi có báo cáo hoặc kết quả thanh tra |
| Tài sản cố định | Thanh lý, nhượng bán, kiểm kê, đánh giá tài sản | 10 năm | Từ khi giao dịch hoàn thành |
| Tài liệu có tính sử liệu | Tài liệu có ý nghĩa quan trọng về kinh tế, an ninh, quốc phòng | Vĩnh viễn | Theo quy định |
Hoá đơn được coi là chứng từ kế toán, nên theo cách hiểu phổ biến thì thời hạn tối thiểu là 10 năm, không phân biệt hoá đơn giấy hay điện tử. Nếu luật khác quy định thời hạn dài hơn thì phải theo thời hạn dài hơn.
Đối với cơ quan nhà nước, Luật Lưu trữ 2024 có khung riêng. Theo một bài tổng hợp, tài liệu có thời hạn tối thiểu 2 năm và tối đa 70 năm. Doanh nghiệp tư nhân không áp khung này cho chứng từ kế toán của mình.
Với hoá đơn đầu vào, đầu ra, bạn có thể rút ngắn bước gắn nhãn bằng cách đọc dữ liệu tự động. Cách làm nằm ở bài OCR hoá đơn vào phần mềm. Phần tích hợp với sổ sách xem trong tự động hoá kế toán.
Bản scan có thay được bản giấy không?
Đây là chỗ doanh nghiệp hay hiểu sai nhất. Nghị định 174/2016/NĐ-CP phân biệt chứng từ gốc và tài liệu sao chụp. Theo một bài tổng hợp, tài liệu kế toán chỉ có một bản chính; nếu cần lưu ở nhiều đơn vị thì các đơn vị khác lưu bản sao chụp. Vì vậy cần tách hai trường hợp.
- Chứng từ sinh ra dưới dạng điện tử (hoá đơn điện tử, hợp đồng ký số, báo cáo xuất từ phần mềm): bản điện tử chính là bản gốc. Bạn cần giữ nguyên file gốc kèm chữ ký số, không in ra rồi scan lại làm bản lưu chính.
- Chứng từ giấy được scan: file scan là bản sao. Việc huỷ bản giấy sau khi scan phụ thuộc loại chứng từ, thời hạn còn lại và yêu cầu của cơ quan thuế, kiểm toán hoặc bên đối tác. Nếu chưa chắc, bạn vẫn giữ bản giấy cho đến hết thời hạn lưu.
Nghị định 174/2016/NĐ-CP cũng cho phép lưu bằng phương tiện điện tử. Điều kiện là bảo đảm an toàn, bảo mật dữ liệu và tra cứu được trong suốt thời hạn lưu. Đây là tiêu chí để thiết kế hệ thống, như phần sau trình bày.
Nếu hồ sơ của bạn phần lớn là giấy và đang ở giai đoạn chuẩn bị số hoá, bạn đọc quy trình số hoá tài liệu để biết chuẩn kỹ thuật ở khâu quét. Phần tổng quan về nơi lưu và cách tổ chức nằm trong bài lưu trữ tài liệu điện tử.
Quy trình 7 bước lưu trữ hồ sơ điện tử
Thứ tự các bước quan trọng hơn công cụ. Nếu đánh mã và gắn thời hạn sau khi scan hàng nghìn file, bạn sẽ phải làm lại.
Bước 1: Lập bảng thời hạn lưu
Liệt kê từng loại hồ sơ, bộ phận sở hữu, căn cứ pháp lý và thời hạn. Bảng này sẽ sinh ra trường “thời hạn lưu” cho mọi file. Nghị định 113/2025/NĐ-CP, khi mô tả thông tin cơ bản của tài liệu lưu trữ, cũng đưa thời hạn lưu trữ vào danh sách trường dữ liệu.
Bước 2: Số hoá và OCR
Quét ở độ phân giải đủ đọc chữ nhỏ trên chứng từ, rồi chạy OCR để tạo lớp chữ tìm kiếm được. Với tiếng Việt, lỗi dấu và chữ viết tay là nguyên nhân chính khiến tìm kiếm trượt. Bạn xem thêm OCR tiếng Việt để biết giới hạn của công nghệ.
Bước 3: Đặt mã và gắn siêu dữ liệu
Mỗi hồ sơ cần một mã duy nhất và một bộ trường mô tả. Nếu bạn có khối lượng lớn nhiều loại chứng từ, hãy dùng phân loại tài liệu tự động để gợi ý loại hồ sơ, rồi để người xác nhận.
Bước 4: Kiểm tra chất lượng
Kiểm tra số trang, độ nét, trang bị nghiêng hoặc cắt mất lề, và đối chiếu một số trường quan trọng (số hợp đồng, ngày ký, số tiền) giữa file và bản giấy. Với hồ sơ có hạn lưu dài, kiểm tra từng file chứ không chọn mẫu.
Bước 5: Ký số hoặc băm file
Tính toàn vẹn nghĩa là nội dung không bị đổi trong suốt thời gian lưu. Nghị định 113/2025/NĐ-CP xác định tính toàn vẹn tính từ lúc tài liệu được tạo lập hoàn chỉnh, đưa vào hệ thống đến lúc được sử dụng. Doanh nghiệp có thể áp dụng tinh thần này: lưu giá trị băm (hash) của từng file ở nơi tách biệt, hoặc đóng dấu thời gian khi nhập kho.
Bước 6: Lưu và sao lưu
Xem phần kiến trúc bên dưới.
Bước 7: Rà soát và tiêu huỷ
Mỗi năm, lọc các hồ sơ đã hết hạn lưu, lập danh sách và trình người có thẩm quyền duyệt. Theo một bài tổng hợp về Nghị định 174/2016/NĐ-CP, tài liệu kế toán chỉ được tiêu huỷ khi hết thời hạn lưu trữ và không có yêu cầu hoặc chỉ định khác của cơ quan nhà nước có thẩm quyền. Nếu hồ sơ đang bị thanh tra hoặc tranh chấp thì phải giữ lại, kể cả khi đã quá hạn.
Siêu dữ liệu tối thiểu: nên có những trường nào?
Một kho file không có siêu dữ liệu (metadata) chỉ là thư mục lớn. Bạn có thể mượn cấu trúc của Nghị định 113/2025/NĐ-CP làm mẫu. Nghị định liệt kê thông tin cơ bản của tài liệu lưu trữ gồm mã định danh, mã lưu trữ, thời hạn lưu trữ, tên loại, số, ký hiệu, ngày ban hành, nơi ban hành, trích yếu, ngôn ngữ, số trang, mức độ tiếp cận. Doanh nghiệp rút gọn thành bảng sau.
| Trường | Dùng để | Ví dụ minh hoạ |
|---|---|---|
| Mã hồ sơ | Định danh duy nhất, tránh trùng | HD-2026-000123 |
| Loại tài liệu | Suy ra thời hạn lưu | Hợp đồng mua bán |
| Số và ký hiệu | Đối chiếu với bản gốc | Số hợp đồng ghi trên văn bản |
| Ngày ban hành | Tính mốc lưu | Ngày ký, ngày xuất hoá đơn |
| Bên ban hành, đối tác | Tra cứu theo đối tượng | Tên và mã số thuế |
| Thời hạn lưu và ngày hết hạn | Tạo danh sách rà soát hằng năm | 10 năm, hết hạn theo kỳ kế toán |
| Mức độ tiếp cận | Phân quyền xem, tải, in | Nội bộ, hạn chế, công khai |
| Số trang, định dạng, giá trị băm | Phát hiện file bị sửa hoặc mất trang | 12 trang, PDF |
Nếu bạn muốn điền các trường này từ nội dung chứng từ thay vì gõ tay, hãy đọc trích xuất dữ liệu từ tài liệu, trong đó có phần về chất lượng kết quả đọc.
Về định dạng, hồ sơ thủ tục hành chính điện tử nộp cho cơ quan nhà nước có quy định riêng: tài liệu hành chính dùng PDF phiên bản 1.4 trở lên, và tài liệu của cá nhân, doanh nghiệp phải được ký số theo pháp luật về giao dịch điện tử. Với kho nội bộ không có yêu cầu riêng, nhiều đơn vị chọn PDF/A (chuẩn ISO 19005 dành cho lưu dài hạn) vì file tự chứa font và không phụ thuộc phần mềm xem.
Kiến trúc lưu và sao lưu: một bản là chưa đủ
Nghị định 113/2025/NĐ-CP đưa ra một mô hình mà doanh nghiệp có thể học theo, dù quy mô nhỏ hơn nhiều. Kho lưu trữ số có ba tầng: trung tâm dữ liệu chính (DC), trung tâm dữ liệu dự phòng (DR) để sao lưu hệ thống và dữ liệu của DC, và hệ thống lưu trữ dự phòng (RR) là hạ tầng độc lập để khôi phục khi cả DC và DR gặp sự cố.
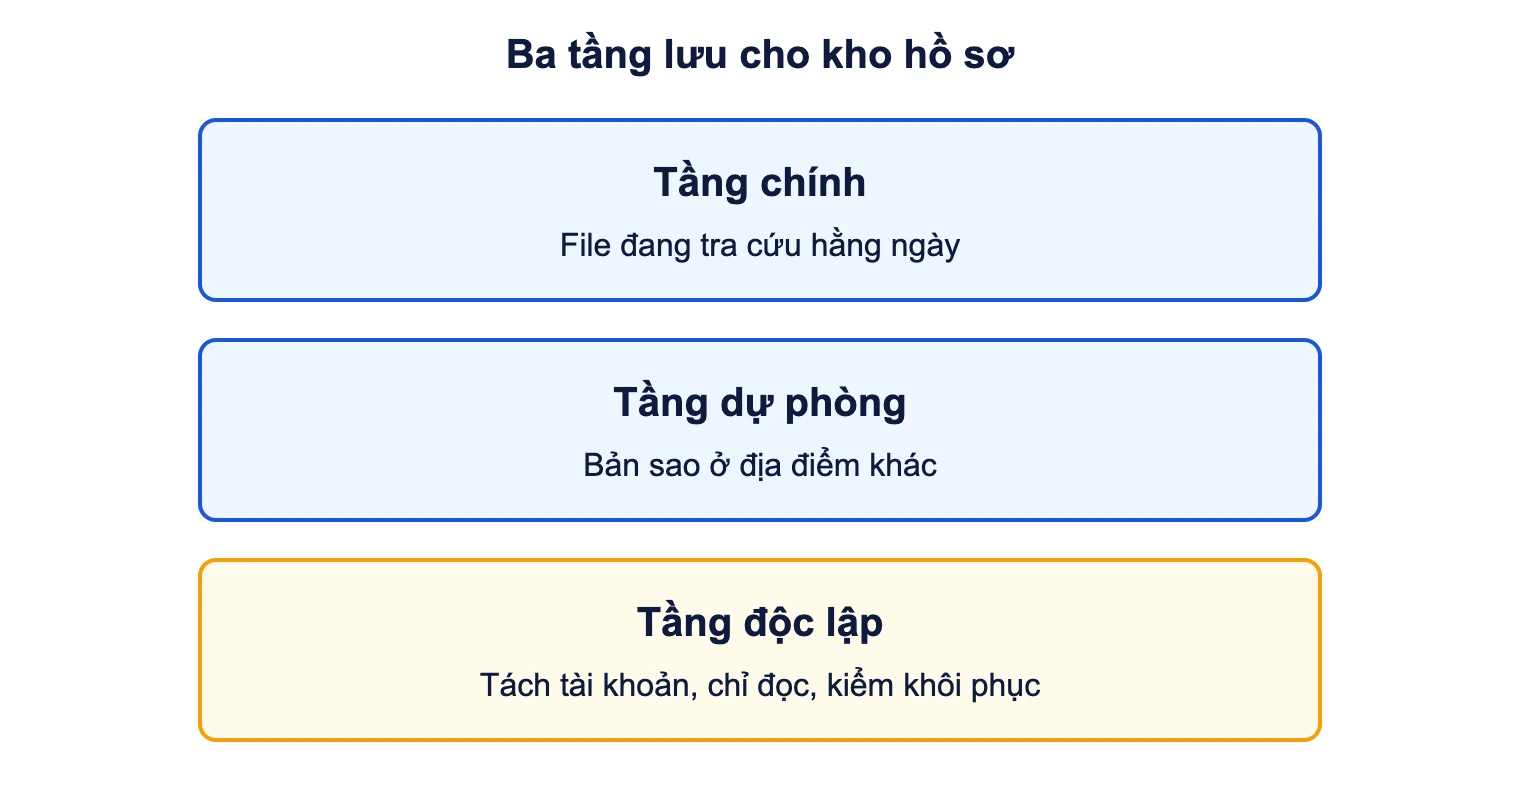
Điểm đáng chú ý là tầng cuối cùng phải độc lập. Nếu bản sao nằm cùng tài khoản quản trị với kho chính, một lần nhiễm mã độc mã hoá hoặc xoá nhầm sẽ cuốn theo cả hai. Phần chọn công cụ sao lưu đám mây, chu kỳ và kiểm tra khôi phục có trong bài cloud backup.
Một bài kiểm tra đơn giản: chọn ngẫu nhiên một hồ sơ cũ năm năm, thử khôi phục từ tầng cuối và so giá trị băm với bản gốc. Nếu không khôi phục được hoặc không chứng minh được file nguyên vẹn, thì hệ thống chưa đáp ứng yêu cầu toàn vẹn và tra cứu được suốt thời hạn lưu.
Hồ sơ có dữ liệu cá nhân cần xử lý thêm gì?
Hồ sơ nhân sự, hợp đồng với khách hàng cá nhân, bản scan căn cước thường chứa số định danh, ngày sinh, địa chỉ. Điểm áp dụng riêng cho kho lưu trữ là hai việc. Thứ nhất, phân quyền xem và tải theo mức độ tiếp cận, không để toàn công ty duyệt được thư mục nhân sự. Thứ hai, ghi hạn lưu của từng loại hồ sơ cá nhân để khi hết hạn thì xoá, không giữ vô thời hạn “cho chắc”. Nếu bạn dùng OCR đọc căn cước, hãy xem OCR căn cước công dân về cách xử lý trường dữ liệu này.
Lỗi thường gặp và cách xử lý
| Lỗi | Hậu quả | Cách xử lý |
|---|---|---|
| Đặt tên file theo thói quen cá nhân | Không tra cứu được khi thanh tra yêu cầu một chứng từ cụ thể | Dùng mã hồ sơ cố định và trường siêu dữ liệu bắt buộc |
| Chỉ lưu bản scan, vứt file gốc có chữ ký số | Mất bằng chứng xác thực của bản gốc điện tử | Giữ file gốc cùng chữ ký số, bản scan chỉ là bản tham chiếu |
| Sao lưu cùng tài khoản quản trị | Xoá nhầm hoặc mã độc ảnh hưởng cả hai bản | Tách tài khoản, bật chế độ chỉ đọc cho bản sao |
| Không gắn hạn lưu từ đầu | Huỷ nhầm hồ sơ còn hạn, hoặc giữ mãi hồ sơ đã hết hạn | Gắn nhãn theo bảng thời hạn ở bước nhập kho |
| Tin hoàn toàn vào kết quả OCR | Sai số tiền, sai ngày trong dữ liệu tra cứu | Người đối chiếu các trường quan trọng với hình ảnh gốc |
| Hồ sơ quá hạn nhưng đang có tranh chấp | Tiêu huỷ làm mất chứng cứ | Đánh dấu “tạm giữ” và không đưa vào danh sách huỷ |
Về tối ưu việc đọc dữ liệu từ OCR, nếu kho của bạn có lượng lớn PDF dạng văn bản, hãy xem thêm trích xuất thông tin từ PDF vì PDF có sẵn lớp chữ không cần quét lại.
Khi nào nên tự lưu trữ, khi nào thuê dịch vụ?
Tự xây kho phù hợp khi bạn có bộ phận CNTT quản trị được phân quyền và sao lưu. Thuê dịch vụ phù hợp khi khối lượng giấy tồn lớn hoặc chưa có hạ tầng. Khi thuê, bạn kiểm tra ba điểm: hợp đồng ghi rõ bên nào giữ bản sao lưu độc lập, cách trả lại toàn bộ dữ liệu cùng siêu dữ liệu khi chấm dứt hợp đồng, và quyền kiểm tra nhật ký truy cập. Luật Lưu trữ 2024 có chính sách quản lý hoạt động dịch vụ lưu trữ, và Nghị định 113/2025/NĐ-CP quy định điều kiện, thủ tục kinh doanh dịch vụ này. Vì vậy nên hỏi đơn vị cung cấp về đủ điều kiện theo quy định hiện hành.
Câu hỏi thường gặp
Hồ sơ điện tử có giá trị pháp lý như hồ sơ giấy không?
Phụ thuộc vào loại hồ sơ và cách tạo. Hồ sơ sinh ra dưới dạng điện tử và có chữ ký số hợp lệ là bản gốc điện tử. File scan từ giấy là bản sao chụp, chưa mặc nhiên thay được bản giấy. Với chứng từ kế toán, bạn nên hỏi kế toán trưởng trước khi huỷ bản giấy.
Hoá đơn điện tử phải lưu bao lâu?
Theo cách hiểu phổ biến, hoá đơn là chứng từ kế toán lưu tối thiểu 10 năm, không phân biệt giấy hay điện tử. Hãy lưu file gốc XML hoặc PDF có chữ ký số của người bán, cùng mã hoặc thông tin tra cứu theo yêu cầu của cơ quan thuế.
Doanh nghiệp nhỏ có phải xây “kho lưu trữ số” như cơ quan nhà nước không?
Các quy định chi tiết về kho lưu trữ số, DC, DR, RR nằm trong Nghị định 113/2025/NĐ-CP, nhắm tới hoạt động lưu trữ của cơ quan, tổ chức theo Luật Lưu trữ. Doanh nghiệp nhỏ không bị bắt buộc xây hạ tầng tương đương, nhưng vẫn phải giữ được tính toàn vẹn, an toàn và tra cứu được suốt thời hạn lưu.
Lưu hồ sơ trên đám mây có hợp quy không?
Nghị định 174/2016/NĐ-CP không cấm phương tiện điện tử. Yêu cầu là an toàn, bảo mật và tra cứu được. Khi dùng đám mây, bạn cần kiểm tra vị trí lưu dữ liệu, quyền quản trị, cơ chế sao lưu và việc xuất toàn bộ dữ liệu khi đổi nhà cung cấp.
OCR có thay được việc nhập siêu dữ liệu không?
OCR đọc chữ trên ảnh, còn siêu dữ liệu cần xác định đúng loại tài liệu, ngày, số và thời hạn lưu. OCR giúp điền nhanh, nhưng các trường dẫn tới quyết định tiêu huỷ như loại tài liệu và hạn lưu vẫn cần người xác nhận.
Hết hạn lưu là được huỷ ngay?
Chưa chắc. Theo Nghị định 174/2016/NĐ-CP, tài liệu kế toán chỉ huỷ khi hết thời hạn và không có yêu cầu hoặc chỉ định khác của cơ quan có thẩm quyền. Hồ sơ đang thanh tra, kiểm toán hoặc tranh chấp cần giữ lại cho đến khi vụ việc kết thúc.
Đọc thêm tin tức, phân tích về AI, blockchain và chuyển đổi số trên trang tin công nghệ VBPO, hoặc các bài khác trong chuyên mục OCR & xử lý tài liệu.